Cuprins 7 secțiuni
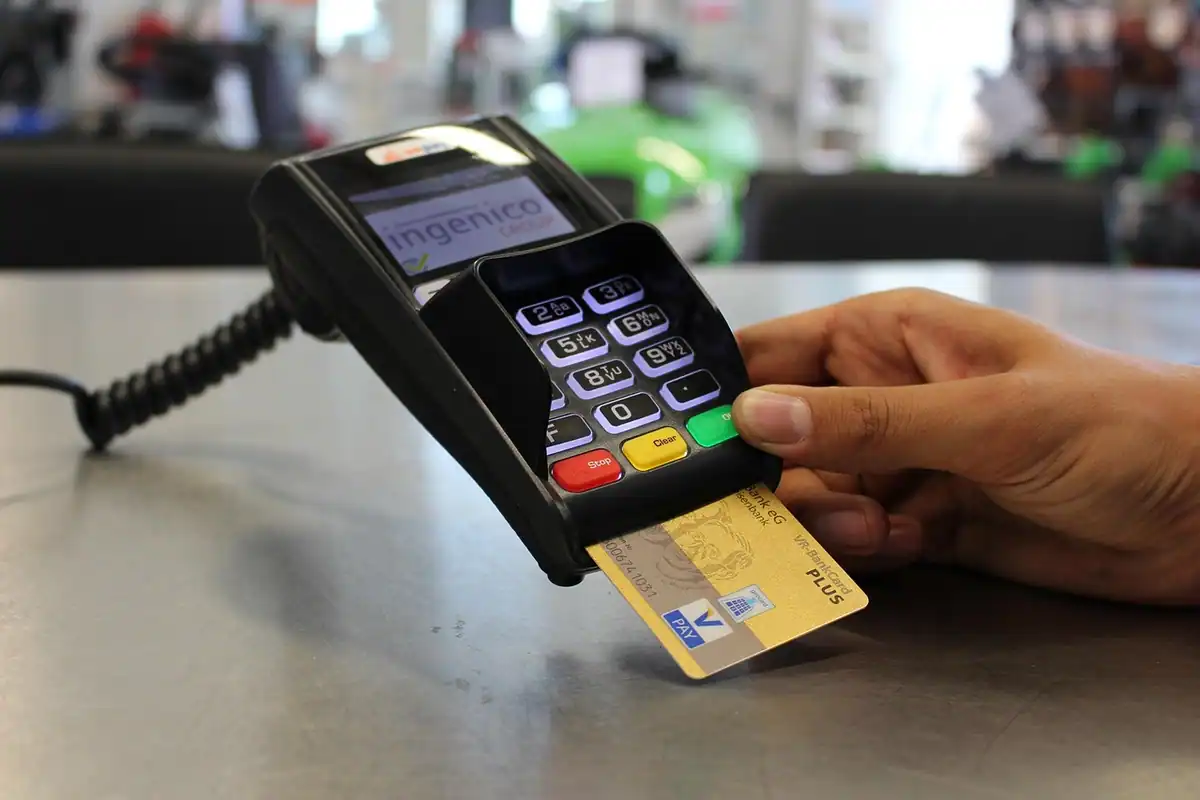
Plata facturilor se poate face în trei moduri principale: prin debit direct, adică retragerea automată din cont la scadență, online, prin aplicația băncii sau a furnizorului, sau în numerar, la ghișeul unei bănci, al unui punct de plată ori al furnizorului. Nu există o metodă potrivită pentru toate, pentru că facturile se deosebesc între ele prin constanța sumei, prin riscul de întârziere și prin costul canalului.
Articolul compară cele trei variante, explică cum verifici comisioanele, cum îți protejezi datele la plata online și cum alegi o combinație care îți ușurează viața fără să-ți ascundă cheltuielile. Informațiile sunt generale; condițiile exacte, comisioanele și limitele sunt stabilite de banca și de furnizorul tău.
Care sunt diferențele dintre cele trei metode?
Debitul direct plătește singur, plata online cere o acțiune de la tine, dar o poți face oricând, iar numerarul presupune prezența fizică. Diferențele se văd mai bine într-un tabel.
| Criteriu | Debit direct | Plată online | Numerar |
|---|---|---|---|
| Efort lunar | aproape zero | mic, câteva minute | mare, deplasare și așteptare |
| Risc de uitare | foarte mic | mediu | mediu |
| Control asupra sumei | mai mic, dacă nu verifici | mare | mare |
| Dovada plății | automată în extras | imediată, în aplicație | chitanță |
| Costuri posibile | de regulă fără | comisioane la unele canale | comisioane de ghișeu |
Nu e nevoie să alegi o singură variantă. Poți avea plată automată pentru facturile constante, plată online pentru cele care variază și numerar pentru situații rare, cum ar fi un furnizor mic care nu are alte canale.
Când are sens debitul direct?
Debitul direct are sens pentru facturile cu sumă constantă sau previzibilă, la care riscul de a uita scadența este principala problemă. Abonamente, internet, telefon, rate, asigurări sau chiria intră de obicei în această categorie; ofertele de internet și TV, de pildă, sunt comparate în articolul despre pachetele de internet și TV.
Avantajul principal este că nu depinzi de memorie. Dezavantajul este că poți pierde controlul asupra sumei dacă nu verifici extrasul și poți rămâne cu un debit activ la un serviciu pe care l-ai încheiat. Un cont cu sold prea mic la data debitării duce la plata respinsă și, uneori, la comisioane.
Reguli de siguranță pentru debitul direct
- păstrează o rezervă în cont, înainte de data de debitare, cel puțin cât factura estimată;
- citește extrasul lunar, pentru a observa sume neobișnuite, folosind o metodă de evidență precum cea din articolul despre evidența cheltuielilor;
- verifică dacă poți seta o sumă maximă permisă;
- revocă mandatul când închei contractul sau schimbi furnizorul;
- păstrează o copie a mandatului dat băncii și furnizorului.
Aceste reguli seamănă cu cele pentru plata automată din articolul despre calendarul facturilor, unde vezi cum se leagă plata automată de organizarea scadențelor.
Ce trebuie să știi despre plata online?
Plata online îți dă control și dovadă imediată, dar cere atenție la siguranță și la comisioane. Aplicațiile băncilor permit de multe ori plata facturilor către furnizori mari, cu câteva atingeri, iar unii furnizori au conturi online unde poți plăti direct cu cardul.
Pentru siguranță, folosește doar aplicația oficială a băncii sau site-ul oficial al furnizorului, tastat sau salvat de tine, nu linkuri primite prin mesaje. Nu da nimănui codurile primite prin SMS sau parola aplicației. Orice mesaj care îți cere urgent să plătești sau să „confirmi” date personale trebuie verificat direct la furnizor.
Atenție: dacă primești o factură pe e-mail cu un cont bancar diferit de cel pe care îl știai, sună la furnizor înainte de plată. Fraudele cu facturi falsificate sunt o capcană clasică.
Comisioane la plata online
Unele canale nu percep nicio taxă, altele cer un comision fix sau procentual pentru fiecare plată. Diferența apare mai ales la serviciile oferite prin terți și la plata în numerar. Dacă ai multe facturi pe lună, un comision mic se adună într-o sumă vizibilă la sfârșit de an. Verifică lista de tarife a băncii și alege contul sau aplicația care taxează cel mai puțin plățile de acest tip.
Mai are rost numerarul la ghișeu?
Numerarul rămâne util pentru cei care preferă să nu folosească aplicații bancare, pentru furnizori fără alte canale sau pentru situații în care vrei dovadă fizică a plății. Dezavantajele sunt timpul pierdut, deplasarea și, uneori, comisioanele de ghișeu, care pot depăși costul altor canale.
Dacă plătești numerar, păstrează chitanța și verifică dacă suma a fost înregistrată în contul tău. Plata pe ultima sută de metri, în ziua scadenței, este riscantă, pentru că o plată prin intermediar poate dura câteva zile până ajunge la furnizor. Include în calcul acest decalaj și nu aștepta ultima zi.
Cum alegi metoda potrivită pentru fiecare factură?
Începe de la factura în sine: dacă suma e constantă și furnizorul de încredere, folosește debit direct; dacă variază, plătește online după ce o verifici; dacă nu ai altă variantă, numerar. Apoi privește costul canalului și evită comisioanele evitabile.
Pentru facturile mari și variabile, cum sunt cele de energie și gaze, verifică de fiecare dată valoarea înainte de plată. Cum citești corect un astfel de document afli din ghidul despre factura de energie electrică. Dacă observi o greșeală, procedura de contestare se află în articolul despre contestarea facturii. Iar dacă ai mai multe plăți regulate, ele se așază natural în planul din ghidul despre cheltuielile casei.
Plata în avans sau la limită
Dacă furnizorul oferă reduceri pentru plata anticipată sau penalități pentru întârziere, merită să plătești puțin mai devreme. Prin plata cu câteva zile înainte de scadență eviți surprizele tehnice, de la un site căzut la un transfer întârziat.
Cum îți păstrezi dovezile plăților?
Păstrează dovezile pentru toate plățile, cel puțin până la următoarea regularizare sau până la expirarea termenelor de contestare. Pentru plățile online, salvează confirmarea în format electronic într-un folder organizat pe ani și pe furnizori. Pentru numerar, păstrează chitanța, eventual fotografiată.
Un dosar ordonat te scapă de discuții inutile când un furnizor susține că nu a primit plata. În cele mai multe cazuri, o confirmare de plată rezolvă situația în câteva minute.
Întrebări frecvente
Este sigur debitul direct?
Da, dacă îl dai unui furnizor de încredere, verifici lunar extrasul și poți revoca mandatul. Riscul principal este să nu observi o sumă neobișnuită.
Plata online are comisioane?
Depinde de bancă și de canal. Unele plăți sunt gratuite, altele au comision fix sau procentual. Verifică lista de tarife a băncii înainte să alegi.
Cât timp durează până ajunge plata la furnizor?
Variază cu metoda și cu intermediarul. Plățile directe sunt de obicei rapide, cele prin terți sau în numerar pot dura câteva zile, deci plătește cu timp înainte de scadență.
Cum recunosc o factură falsă?
Prin date care nu se potrivesc: cont bancar necunoscut, adresă de e-mail ciudată, ton de urgență. Verifică întotdeauna direct la furnizor, pe un canal pe care îl cunoști.
Ce fac dacă plata a fost respinsă?
Verifică soldul și datele contului, apoi plătește imediat prin altă metodă și păstrează dovada. Dacă ai fost taxat cu penalități, cere furnizorului renunțarea la ele pentru o primă întârziere.