Cuprins 7 secțiuni
Inflația și economiile sunt legate printr-un fapt simplu: dacă prețurile cresc în timp, aceeași sumă de bani cumpără mai puțin. Un cont în care ai pus o sumă acum cinci ani și nu ai mai atins-o arată la fel pe extras, dar cu acea sumă poți cumpăra astăzi mai puține lucruri. Fenomenul nu se vede dintr-odată, ci încet, ca un robinet care picură: de aceea e ușor de ignorat și greu de explicat fără exemple.
Articolul explică termenii de bază, arată cum se vede inflația în buzunarul tău și ce înseamnă pentru economii, fără să dea recomandări de investiții și fără promisiuni de câștig. Pentru decizii legate de produse financiare, informează-te din surse oficiale și discută cu un specialist autorizat.
Ce este inflația, explicată simplu?
Inflația este creșterea generală și susținută a prețurilor bunurilor și serviciilor dintr-o economie. În România, indicele prețurilor de consum este calculat și publicat de Institutul Național de Statistică, iar Banca Națională a României urmărește evoluția prețurilor ca parte din politica sa monetară. Termenul „general” contează: inflația nu înseamnă că un produs s-a scumpit, ci că, în medie, coșul de cumpărături al unei gospodării costă mai mult.
Opusul se numește deflație, adică scăderea generală a prețurilor, iar când creșterea prețurilor e lentă se vorbește despre inflație scăzută. Nu e nevoie să memorezi definiții, ci să reții ideea: banii nu au aceeași valoare de-a lungul timpului.
Ce înseamnă puterea de cumpărare?
Puterea de cumpărare arată cât de multe bunuri și servicii poți obține cu o sumă de bani. Dacă prețurile cresc mai repede decât venitul sau decât suma pe care o ai deoparte, puterea ta de cumpărare scade, chiar dacă numărul din cont rămâne același.
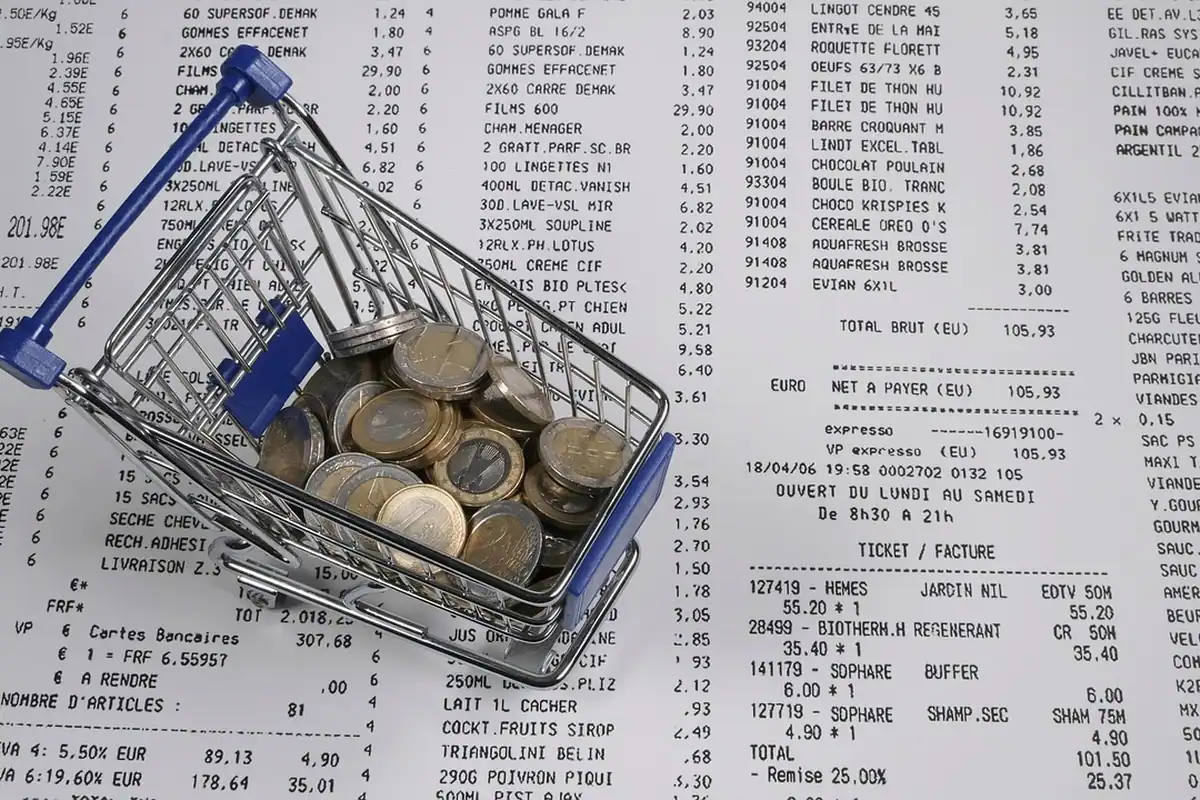
Un exemplu fără cifre: un coș de cumpărături pe care îl umpleai cu o anumită sumă acum câțiva ani costă acum mai mult. Suma din cont nu s-a schimbat, dar în căruț încape mai puțin. Asta simți când spui „parcă totul s-a scumpit”: nu e doar o impresie, ci un efect măsurabil, chiar dacă diferit de la o categorie la alta.
Cum afectează inflația economiile?
Afectează economiile prin faptul că banii păstrați fără câștig își pierd treptat valoarea reală. Pentru a vedea imaginea completă, trebuie să compari două lucruri: ce câștigi pe banii păstrați (dobândă, de exemplu) și cât cresc prețurile.
| Situația | Ce se întâmplă cu banii |
|---|---|
| Câștigul pe economii e mai mare decât inflația | puterea de cumpărare crește |
| Câștigul e egal cu inflația | puterea de cumpărare rămâne aproape la fel |
| Câștigul e mai mic decât inflația | puterea de cumpărare scade |
| Banii stau fără niciun câștig | puterea de cumpărare scade, în ritmul inflației |
Diferența dintre dobânda obținută și inflație se numește dobândă reală. Dacă e pozitivă, banii cresc în putere; dacă e negativă, scad. Nivelurile se schimbă în timp, așa că nu le poți presupune ca fiind constante.
Atenție: Nu confunda scăderea puterii de cumpărare cu pierderea banilor. Suma rămâne aceeași în cont; ce se schimbă este ce poți cumpăra cu ea.
Înseamnă asta că nu mai merită să economisesc?
Nu: economisirea rămâne necesară, dar scopul fiecărei sume decide cum o privești. Un fond de urgență nu are ca scop să câștige, ci să fie acolo când ai nevoie. Siguranța și accesibilitatea contează mai mult decât orice câștig, iar pierderea lentă de putere de cumpărare e prețul acestei siguranțe. Detalii despre acest fond găsești în articolul despre fondul de urgență.
Pentru banii pe care îi lași să aștepte ani, întrebarea se schimbă: ce faci pentru ca valoarea lor reală să nu scadă prea mult? Răspunsul diferă de la om la om și țin de produse care au riscuri proprii, deci nu este locul aici pentru recomandări. Poți începe prin a-ți clarifica obiectivele și orizontul de timp, ca în articolul despre termenul scurt și lung, și apoi să te informezi din surse oficiale sau de la un consultant autorizat.
Cum te protejezi practic de efectul inflației?
Te protejezi cu pași simpli, care nu implică riscuri: lucrezi la venit, controlezi cheltuielile și nu lași banii să stea neobservați. Câteva obiceiuri utile:
- Revizuiești periodic bugetul, ca să vezi unde au crescut prețurile și să ajustezi; modelul din revizuirea lunară se potrivește.
- Compari ofertele de energie, internet și asigurări la fiecare reînnoire, de exemplu urmând pașii din articolul despre schimbarea furnizorului.
- Nu amâna economisirea în așteptarea unui moment perfect, ci automatizeaz-o ca în economisirea automată; sumele mici, regulate, contează.
- Evită datoriile scumpe, pentru că ele cresc în timp, indiferent de ce se întâmplă cu prețurile.
- Crești venitul când ai ocazia, prin negociere, specializare sau venituri suplimentare.
Aceste gesturi nu elimină inflația, dar îți păstrează controlul asupra lucrurilor care depind de tine.
Cum măsori impactul asupra propriei gospodării?
Măsori comparând cheltuielile pe categorii între două perioade, nu doar uitându-te la indicele național. Fiecare familie are propriul coș: cineva cu copii mici simte altfel scumpirile decât un pensionar sau un student. Dacă ții o evidență, ca cea din articolul despre evidența cheltuielilor, poți compara luna aceasta cu aceeași lună din anul trecut și vezi unde s-au scumpit lucrurile pentru tine.
Pentru o imagine mai largă a situației tale, poți calcula și valoarea netă personală, pe care o urmărești în timp. Dacă vrei să pornești de la bază, ghidul principal despre economisire te ghidează pas cu pas.
Întrebări frecvente
Ce înseamnă pe înțelesul tuturor inflația?
Înseamnă că prețurile cresc în general, deci cu aceeași sumă cumperi mai puțin decât înainte. Se măsoară printr-un indice al prețurilor de consum, publicat de instituții oficiale.
Pierd bani dacă țin economiile în cont?
Nominal nu pierzi, suma rămâne aceeași. Dar puterea de cumpărare poate scădea dacă prețurile cresc mai repede decât câștigul pe banii respectivi.
Unde ar trebui ținut fondul de urgență din cauza inflației?
Fondul de urgență se ține într-un loc sigur și accesibil, pentru că rolul lui este protecția, nu câștigul. Pierderea mică de putere de cumpărare este prețul liniștii.
Dobânda din cont acoperă inflația?
Uneori da, alteori nu, iar situația se schimbă în timp. Compară dobânda din condițiile contului cu evoluția prețurilor din sursele oficiale.
Pot să evit complet efectul inflației?
Nu poți elimina efectul, dar îl poți atenua controlând cheltuielile, evitând datoriile scumpe și urmărindu-ți venitul. Pentru decizii legate de produse financiare, cere sfatul unui specialist autorizat.